医療訴訟による賠償金額は高額になることもあり、過去には数億円という判例も存在します。万が一の事態に備え、既に医師賠償責任保険(医賠責)に加入している先生方も多いことでしょう。
しかし、医賠責の契約先はたくさんあるため、「どの保険代理店に頼めばいいのか分からない」「同じ補償内容なら、できるだけコストを抑えたい」と迷ってしまうことはありませんか?
この記事では、医賠責の各申込先における保険料とメリットを徹底比較し、最適なプランを見つけるお手伝いをします。コスト削減と安心を両立させるために、ぜひご活用ください。
結論:迷ったら「日本医師会」か「民間医局」の二択!
年齢や補償内容によって、おすすめの契約先は変わります。先に結論から述べると、選ぶ基準は以下の通りです。
- 「研修医」または「医学部卒後5年以内」 → 日本医師会が最安
- 「医学部卒後6年目以降」 または 「医師会入会に抵抗がある」 → 民間医局が最適解
それぞれの詳しい保険料や補償内容の違いを解説していきます。
医賠責徹底比較:日本医師会 vs 民間医局
医賠責を検討する際、もっとも気になるのは保険料です。以下に各申込先の保険料を、支払限度額プラン別にまとめました。
【プラン別】年間保険料の比較一覧表
| 支払い限度額(1事故/期間中) | 日本医師会(卒後6年以降) | 日本医師会(卒後5年以内) | 各種学会 | 民間医局 |
| 100万円 / 300万円 | — | — | 4,000円 | — |
| 5,000万円 / 1.5億円 | — | — | — | 32,310円 |
| 1億円 / 3億円 | 31歳以上:64,000円 30歳以下:39,000円 研修医:21,000円 | 31歳以上:36,000円 30歳以下:15,000円 研修医:15,000円 | 40,660円 | 41,660円 |
| 2億円 / 6億円 | — | 51,570円 | — | 47,710円 |
| 3億円 / 9億円 | 特約保険:+20,000円 | 特約保険:+20,000円 | 62,400円 | 53,360円 |
条件別の最安プランまとめ
上記を踏まえ、支払限度額・年齢・卒後年数から見た最安プランを抜粋します。
- 研修医・卒後5年以内(1億円プラン):日本医師会(15,000円)が圧倒的に最安
- 卒後6年以降(1億円プラン):どこを選んでも4万円前後で大きな差はなし
- 卒後6年以降(2億円以上のプラン):民間医局(2億円:47,710円 / 3億円:53,360円)が最安
1. 研修医または卒後5年以内は「日本医師会」が破格
研修医や卒後5年以内の若手医師であれば、日本医師会に入会すると自動付帯する医師賠償責任保険がおすすめです。医師会費の減免措置があるため、年間15,000円で支払限度額1億円という破格の安さで加入できます。
💡 日本医師会の注意点
- 免責金額(自己負担)が100万円ある:100万円以下の損害賠償に備えるには、各種学会が提供する「1事故対人100万円の保険(年額4,000円)」に別途加入する必要があります。
- 年齢・年数が上がると爆増:31歳以上かつ卒後6年以降になると、保険料が64,000円に跳ね上がります。このタイミングで他社への乗り換えを検討するのが賢い選択です。
- 手続きが煩雑:入会・退会の手続きに手間がかかる点がデメリットです。
2. 卒後6年以降なら「民間医局」がベスト
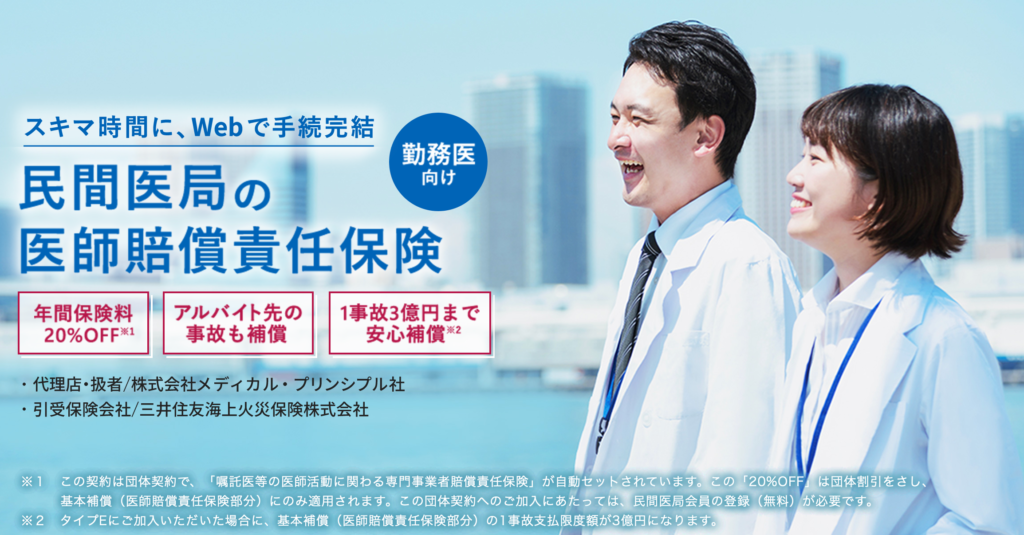
医学部卒後6年以降の非研修医、あるいは高額補償(2億円以上)を希望する場合は、民間医局がもっともおすすめです。
💡 民間医局のおすすめポイント
- 2億円以上のプランが最安:3億円プランでも53,360円とリーズナブルです。
- 免責金額が0円:最初から100万円以下の損害賠償もカバーしているため、別途特約に入る必要がありません。
- 充実の自動付帯:産業医・学校医等の嘱託医活動賠償責任保険(他社では年間5,000円程度)が元から含まれています。
- 手続きが手軽:Web上で申し込みから更新まで完結するため、管理コストが圧倒的に低いです。
保険だけじゃない!民間医局に登録するメリット
民間医局は本来、医師専用の求人・転職エージェントですが、会員登録(無料)をすると保険以外にも非常に魅力的な特典を受けられます。
- 医学書が最大12%OFFで購入可能
- 定期刊行誌「DOCTOR’S MAGAZINE」が無料で購読できる
- 独自の「民間医局ポイント」が貯まる
- 業界最高水準の求人数から、スポットバイトや転職先を探せる
転職予定がない先生でも、ポイ活や書籍割引、そして医賠責のためだけに登録する価値が十分にあります。
民間医局のカンタン登録方法(数分で完了)
- 民間医局公式サイトの画面右上「新規会員登録」ボタンを押す。
- 職種、専門科目、氏名、生年月日、卒業大学、医師免許取得年、連絡先などの必要事項を入力。
- 会員登録完了後、マイページ内の医師賠償責任保険のページからすぐに申し込みが可能です。
失敗しない医師賠償責任保険の選び方5つのポイント
① 支払限度額は「2億円プラン」が安心
過去の判例を遡ると、損害賠償金が1億円を超える高額なケースも発生しています。診療科(特に外科系、産婦人科、小児科など)や業務内容に応じてリスクは変動しますが、より確かな安心感を得たいなら2億円プランを選択するのが最適です。
② 免責金額の有無を確認する
日本医師会のように「免責金額100万円」の設定がある場合、100万円以下の賠償は自腹になります。民間医局や各種学会のプランは基本的に免責金額が0円なので、少額のトラブルでも安心です。
③ 手続きの簡便さ
年間の差額が数千円であれば、更新手続きの手間(管理コスト)を重視すべきです。書類のやり取りが多い窓口よりも、ネットで完結する民間医局のようなサービスがストレスフリーです。
④ オプション(特約)の充実度
刑事弁護士費用、人格権侵害、サイバー保険、産業医特約などが、基本プランに含まれているか、あるいはオプションとして追加できるかを確認しておきましょう。
⑤ 乗り換え時は「支払い対象の基準」に注意!
医賠責の乗り換えを検討する際は、契約の支払い対象が【発見ベース】なのか【損害賠償ベース】なのかを必ず確認してください。
- 発見ベース(民間医局など):保険期間中に事故が「発見」された場合に保険金が支払われます。医療事故が発覚した後に慌てて加入しても対象外となるため、保険の空白期間を作らないように注意が必要です。
実際の医療訴訟ストーリー:ある外科医の体験談
知り合いの外科医Aさんが、実際に医療訴訟に巻き込まれたお話を紹介します。
【事案の概要】
79歳の男性患者が横行結腸癌の手術を受けました。術後、膵液瘻による腹腔内膿瘍の管理を行っていましたが、ドレーンが事故により抜去されてしまいます。
その後感染が発覚し、再手術を行うも患者は術後に衰弱し死亡。遺族は「ドレーン遺残による注意義務違反」と「再手術の必要性」を巡って病院を提訴しました。
最終的には裁判所の仲裁のもと、双方合意のうえで和解が成立。病院が訴えられる形だったため、和解金は病院が加入している病院賠償責任保険から支払われ、Aさん個人の医賠責は使用せずに済みました。
しかし、外科医Aさんは当時を振り返ってこう語ります。
「もし原告が病院だけでなく私個人も訴える形になっていたら、私自身が賠償金を支払わなければなりませんでした。結果的に個人保険は使いませんでしたが、『自分個人も手厚い医師賠償責任保険に入っている』という事実があったからこそ、経済的な心配をせず、精神的な余裕を持って訴訟に向き合えました。」
勤務先の病院が保険に入っていても、医師個人が標的になって訴えられるケースや、病院の保険限度額を超える請求がなされるケースは珍しくありません。常勤先だけでなくアルバイト(健診・当直・オンライン診療など)に行く先生であれば、なおさら個人での加入が必須と言えます。
医師賠償責任保険のよくあるFAQ
Q. 医賠責の保険料は確定申告で控除できますか?
A. 残念ながら、確定申告での控除対象(地震保険料控除など)とはならない損害保険です。
経費として落とすことも難しいため、支払限度額と保険料のバランスを見て、負担感のないプランを選ぶ必要があります。
Q. バイト先でのトラブルも補償対象になりますか?
A. はい、日本国内であればバイト先(健診、予防接種、オンライン診療など)で行った医療行為も対象になります。
ただし、海外での業務や、一部の美容医療分野は除外されるケースが多いのでご注意ください。
まとめ:迷ったら民間医局で問題なし!
- 研修医・卒後5年以内 → コスト最優先で「日本医師会」
- 卒後6年目以降・手続きを楽にしたい方 → 総合的にお得な「民間医局」
万が一の訴訟リスクから自分自身とキャリアを守るためにも、適切なプランへの加入・乗り換えを済ませておきましょう。