「あれ……? これ、長期で見るとSBI証券の方が圧倒的に有利じゃないか?」
投資を始めてから、情報を調べる中で、私はある決定的な“違和感”に気づいてしまいました。
その理由は、運用成績や手数料ではなく、「ただ保有しているだけで得られるポイントの差」でした。
今回は、私が2023年秋頃に感じたその違和感の正体と、実際に楽天証券からSBI証券へ「実質無料」で投資信託を引っ越した方法について詳しくお話しします。
2023年秋、私が感じた違和感の正体
当時、私が首を傾げたのは、楽天証券のポイント制度の改定でした。
当時の楽天証券の状況
楽天証券にはもともと、投資信託の保有残高に応じて毎月ポイントがもらえる「投資信託資産形成ポイント」という嬉しい仕組みがありました。
しかし、2022年の大改定で内容がガラリと変わってしまったのです。
- 毎月ポイント付与 ⇒ 廃止
- 特定の残高に「初回到達時のみ」付与 に変更
つまり、私が違和感を抱いた2023年秋頃は、「投資信託をいくら長く持っていても、継続的にはポイントが増えない状態」でした。これでは正直、「長期投資との相性はかなり弱い」と言わざるを得ません。
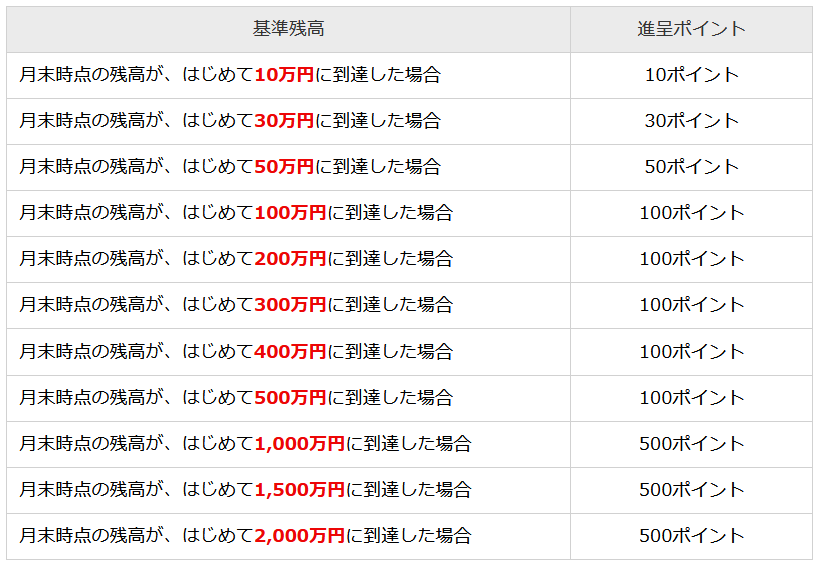
その後制度の見直しがあり、現在は「投信残高ポイントプログラム」が新設されたことで毎月のポイント付与が復活しています。しかし、対象が「楽天系ファンド」などに限定されており、すべての投資信託で恩恵を受けられるわけではありません。誰もが平等にお得を実感しづらいのが実情です。
一方のSBI証券は「持っているだけ」で毎年貯まる
楽天証券に対して、SBI証券には「投信マイレージ」という仕組みがあります。
これは、投資信託の保有残高に応じて毎年(毎月分割で)ポイントがもらえる仕組みです。しかも、多くの投資信託がこの対象になっています。
▼ 実際、どれくらい差が出るの?
人気の「eMAXIS Slim 米国株式(S&P500)」を1,000万円保有していた場合でシミュレーションしてみましょう。
- 銘柄: eMAXIS Slim 米国株式(S&P500)
- 年率: 約0.028%
- 保有額: 1,000万円
- もらえるポイント: 年間 約2,800ポイント
「たかが数千ポイント」と思うかもしれません。しかし、これは何もしなくても毎年勝手に積み上がるポイントです。
さらに、長期投資で資産が1,000万円 ⇒ 3,000万円 ⇒ 5,000万円と増えていけば、その差はどんどん広がっていきます。
楽天からSBIへの移管は「実質無料」!
「でも、いま持っている投資信託を移管するのってお金がかかるんじゃ……?」
そう心配になりますよね。通常、楽天証券から他社へ投資信託を出庫する場合、1銘柄あたり3,300円(税込)の手数料がかかります。
| 移管する商品 | 楽天証券の出庫手数料 | SBI証券の入庫手数料 |
|---|---|---|
| 投資信託 | 1銘柄あたり3,300円 | 無料 |
| 米国株 | 無料 | 無料 |
| 日本株 | 無料 | 無料 |
しかし、SBI証券が実施している「投信お引越しプログラム」を使えば、この手数料を全額キャッシュバック(実質無料)にすることができます!
【簡単】投信お引越しプログラムの申込手順
実際に私がキャッシュバックを受けた際の手順をステップで解説します。
STEP 1:楽天証券から「領収書」を用意する
まずは、楽天証券へ支払った出庫手数料の証明書(領収書)を用意します。
- 楽天証券に「出庫手数料の領収書」を請求します。
請求しなくても、「日付」「移管対象銘柄名」「移管手数料」が記載されているWEBサイト画面のコピー(画面キャプチャを印刷したもの)を領収書の代わりとして利用することも可能です。
STEP 2:SBI証券のサイトから必要書類を印刷する
SBI証券の公式サイトから、申請に必要な書類をダウンロードして印刷します。
- 「投信お引越しプログラム申込書」を印刷し、必要事項を記入します。
- 「返信用封筒ラベル」を印刷します。
STEP 3:書類を同封してSBI証券へ郵送する
手持ちの封筒に印刷したラベルを貼り、準備した書類を郵送します。
- 「返信用封筒ラベル」を貼り付けた封筒を用意します。
- 封筒に「投信お引越しプログラム申込書」と「出庫手数料の領収書(または画面コピー)」を同封して、ポストに投函します。
郵送の期限は、【入庫日から3か月後の月末最終営業日まで】(消印有効)となっています。期限を過ぎるとキャッシュバックを受け取れないので早めに送りましょう。
STEP 4:翌月末にキャッシュバックを確認する
書類の郵送後、手続きが完了した月の「翌月末」に、SBI証券の口座へキャッシュバック(現金振込)があります。忘れずに口座履歴を確認しておきましょう。
乗り換え前に知っておきたい「NISA口座」の注意点⚠️
ここで一つ、重要な注意点があります。 新NISA口座で保有している投資信託は、そのまま別の証券会社へ移管することができません。
もしどうしても移管したい場合は、一度「課税口座(特定口座など)」へ払い出す必要がありますが、これを行うと非課税メリットが消えてしまうため絶対におすすめしません。
じゃあ、どうすればいいの?
これまでにNISAで購入した分はそのまま楽天証券で運用を続け、「これから利用するNISA口座(金融機関)」をSBI証券に変更するのがベストな選択肢です。
NISA口座は年単位で変更することができます。
- その年のNISA枠を一度も使っていない場合: その年からSBI証券に変更可能
- すでにその年のNISA枠を一度でも使っている場合: 翌年分からの変更手続きが可能
 たいやき先生
2023年までの「旧NISA(一般NISA・つみたてNISA)」で購入した商品は、別の金融機関へ移管できないようです。
まとめ:長期投資だからこそ、わずかな差にこだわりたい
投資信託の保有ポイントは、1年単位で見れば小さな差に見えるかもしれません。しかし、10年、20年と続く長期投資においては、この「持っているだけで生まれる差」が雪だるま式に大きくなっていきます。
「なんとなく有名だから」と楽天証券を使い続ける前に、一度ご自身の資産でシミュレーションしてみてはいかがでしょうか。実質無料で引っ越せる今のうちに、SBI証券への乗り換えを検討してみる価値は十分にありますよ!