「子供の将来のために、子供名義の口座にお金を貯めてあげたい」 「子供の証券口座で投資運用を始めている」
子を持つ親なら、誰もが一度は考える素晴らしい資産形成です。しかし、よかれと思って親が良かれと進めているその方法、一歩間違えると将来お子さんに「多額の税金」という最悪のプレゼントを残してしまうリスクがあることをご存じでしょうか。
今回は、税務署から「それは子供の口座ではなく、親の財産(=名義預金)だ」とみなされないための3つの絶対的な防衛策と、贈与契約書がない場合に将来ふりかかる具体的な税金リスクを分かりやすく解説します。
そもそも「名義預金」とは?なぜ110万円以下でも危険なのか
贈与というのは、法律上「あげる側」と「もらう側」の双方が認識し、合意して初めて成立する契約です。
そのため、親が良かれと思って子供に無断で口座を作り、そこにお金を振り込んで勝手に運用している場合、子供自身はその口座の存在や通帳を管理していません。つまり「もらう側の認識がない」と判断されます。
このように、「名義は子供だが、実質的には親の管理下にある預金」のことを名義預金と呼びます。
「110万円以下だから税金はかからないし、税務署にも文句は言われないだろう」と思いがちですが、これは大きな間違いです。 そもそも「贈与」として成立していなければ、暦年贈与の110万円の非課税枠すら適用されません。税務署からは、単なる「親の資産が別の口座に移動しただけ」とみなされてしまいます。
税務署に疑われないための「3つの絶対注意点」
子供名義の口座にお金を貯めたり、そこから証券口座に移して運用したりする際は、以下の3つの防衛策を必ずセットで行ってください。
① 銀行振込の記録を証拠として残す
現金の「手渡し」は、いついくら渡したかの客観的な証拠が残りません。 必ず「親の名義の口座」から「子供の名義の口座」へ銀行振込を行い、通帳に明確な履歴を残してください。これが公的な資金移動の証明になります。
② 子供専用の印鑑を作り、通帳と分けて管理する
子供の口座の届出印に、親の銀行印を使い回すのは絶対にNGです。「親が実質的に管理している証拠」とみなされます。 必ず子供専用の印鑑を別に作りましょう。また、子供が中学生・高校生などある程度大きくなった段階で、通帳の存在やパスワードを本人に共有し、実質的な管理を少しずつ本人に移していくことが大前提となります。
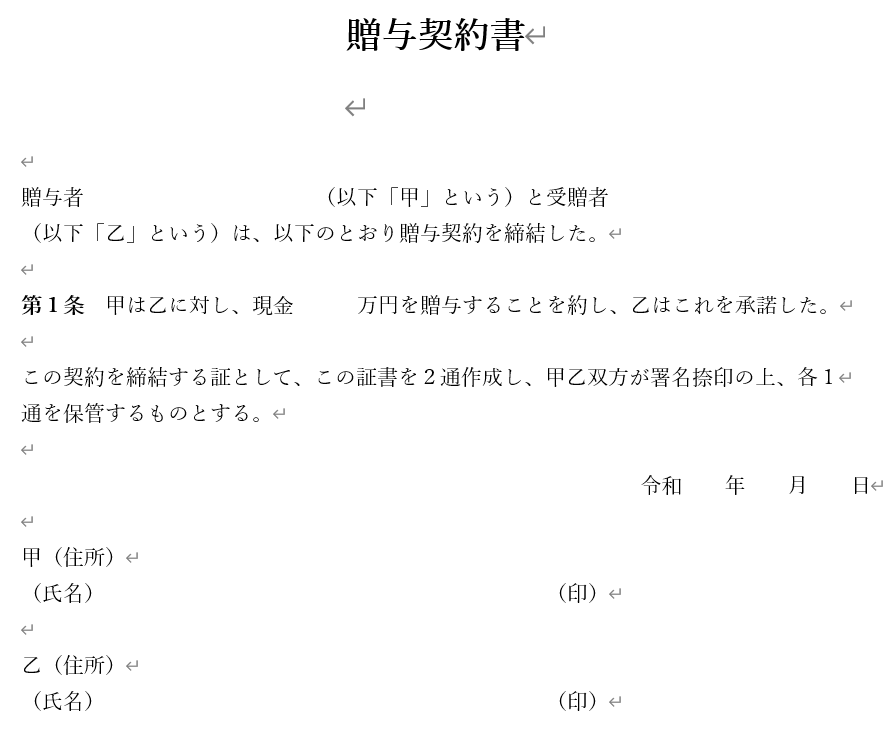
③ 毎年「贈与契約書」をペラ1枚で作成する
たとえ110万円以下の非課税枠内の贈与であっても、毎年「あげた」「もらった」という互いの意思表示を記した「贈与契約書」を作成し、お互いに署名・捺印をして大切に保管してください。これが法的な最強の防衛策になります。
 たいやき先生
我が家では上記のようなテンプレートをしようしています。参考にしてみてください。
契約書がないとどうなる?将来ふりかかる「2つの税金リスク」
もし、贈与契約書を作らないまま子供の口座に資金を移し、運用のために証券口座へ移す作業などを続けていた場合、のちのち子供に大きな税金がふりかかるリスクがあります。
課税されるタイミングと対象者は、主に以下の2つのパターンに分かれます。
| パターン | 発生するタイミング | 誰に課税されるか | 課税される税金 |
|---|---|---|---|
| パターンA | 親が亡くなった時 | 財産を相続した子供や配偶者 | 相続税 |
| パターンB | 子供がそのお金を大きく使った時 | 子供本人 | 贈与税 |
パターンA:親が亡くなった時(※最頻出の税務調査)
税務調査が入る最も多いタイミングがこれです。親が亡くなった際、税務署は過去の家族口座の動きを徹底的に調べます。 子供の口座にあるお金(過去に何年も貯めてきた総額)がすべて「名義預金(=亡くなった親の遺産)」と判定されると、過去に遡ってすべての金額が親の相続財産に引き戻されて合算されます。 結果として、本来払う必要のなかった重い相続税や、申告漏れのペナルティ(加算税・延延税)が課されることになります。
パターンB:子供がそのお金を大きく使った時
子供が大きくなり、住宅購入の頭金や車の購入費として、その口座からまとまった一括出金をした時点です。 それまで口座の存在や親からの贈与を認知していなかった子供が、その時初めて「親からお金をもらった」ことになるため、「その使った年に、一時に数千万円の贈与を受けた」とみなされるリスクがあります。 この場合、110万円の非課税枠を大きく超えるため、子供自身に非常に高い税率の贈与税がガッツリかかってしまいます。
【おまけ】正しく運用すれば「子供の口座」でもポイントが貯まる!
「子供名義の口座は少し面倒だな…」と思うかもしれませんが、ルールを守って正しく運用すれば、親の口座と同じように大きなメリットがあります。
例えばSBI証券などのネット証券では、未成年口座で投資信託を保有しているだけでも、「投信マイレージ」などのポイントが毎月自動で貯まります。 10年、20年という長期運用になれば、このポイントも子供へのもう一つのプレゼントになりますよ。
「子供の口座で効率よくポイントを貯める設定方法」は、こちらの関連記事で詳しく解説しています。税金対策とセットで、賢くポイントも総取りしましょう!
まとめ:資産のバトンは「守り方の知識」と一緒に渡そう
子供名義の口座や証券口座を使った資産運用は、正しく使えば子供の人生を劇的に豊かにする最高のツールです。 しかし、仕組みやルールを知らずに雰囲気でお金を移してしまうと、将来お子さんに「税務調査」という悲しい結末を残すことになってしまいます。
お金という「実弾」を準備してあげるだけでなく、今回お伝えした「贈与契約書の作成」「銀行振込での記録」「通帳・印鑑の別管理」という守り方の知識も一緒にセットで残してあげてくださいね。